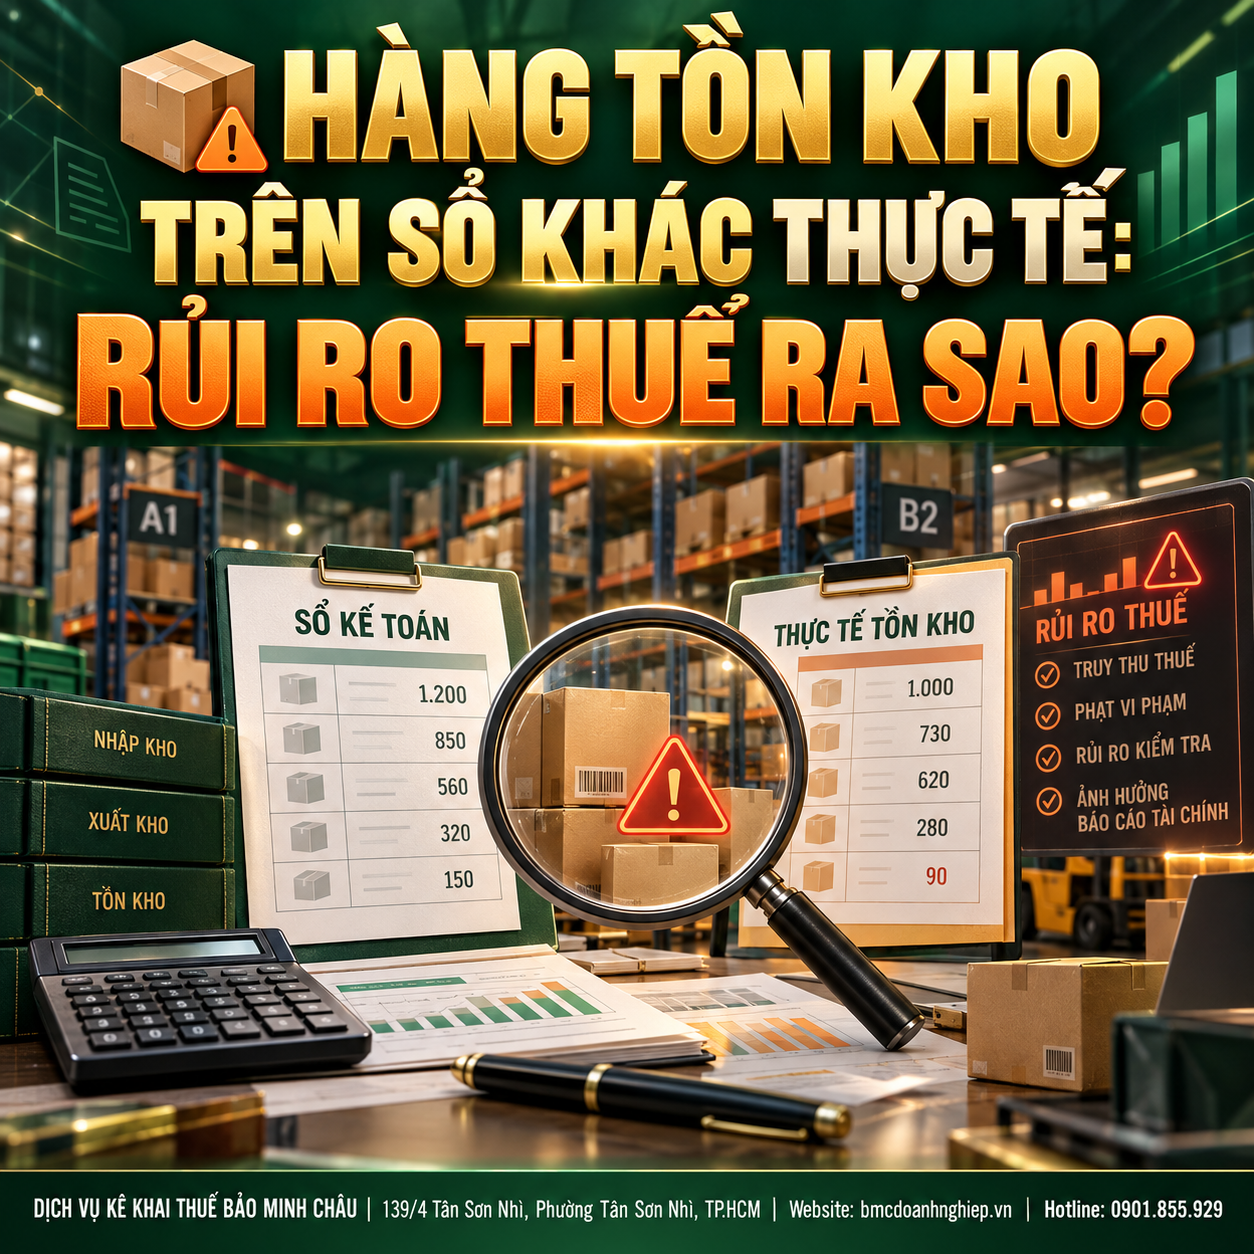
Hàng tồn kho là một trong những khoản mục kế toán doanh nghiệp cần kiểm soát chặt vì liên quan trực tiếp đến tài sản, giá vốn, lợi nhuận và nghĩa vụ thuế. Trường hợp sổ kế toán thể hiện kho còn hàng tỷ đồng nhưng kiểm kê thực tế không còn hàng, hoặc ngược lại kho thực tế có hàng nhưng trên sổ không ghi nhận đầy đủ, không nên xem đơn thuần là “lệch kho”. Doanh nghiệp cần xác định nguyên nhân và xử lý dựa trên hồ sơ thực tế; nếu chênh lệch xuất phát từ bán hàng chưa xuất hóa đơn, mua hàng thiếu chứng từ, ghi nhận sai giá vốn, hàng mất mát hoặc hư hỏng chưa xử lý, rủi ro thuế có thể phát sinh.
🔍 1. TRƯỚC TIÊN, PHẢI XÁC ĐỊNH ĐANG “LỆCH” CÁI GÌ
Không phải mọi chênh lệch tồn kho đều giống nhau. Kế toán cần xác định rõ chênh lệch về số lượng, giá trị, mã hàng, đơn vị tính hay tình trạng hàng hóa.
Ví dụ:
SỔ: 10.000 SẢN PHẨM → THỰC TẾ: 7.000 SẢN PHẨM
Khác hoàn toàn với:
SỔ: 10.000 SẢN PHẨM A → THỰC TẾ: 10.000 SẢN PHẨM NHƯNG 2.000 SẢN PHẨM ĐANG GHI SAI MÃ.
👉 Trước khi điều chỉnh kế toán, doanh nghiệp phải tìm được nguyên nhân thực tế của khoản chênh lệch.
🚨 2. SỔ CÒN HÀNG NHƯNG KHO THỰC TẾ KHÔNG CÓ – CẦN ĐẶC BIỆT CẨN THẬN
Đây là trường hợp có mức độ rủi ro cao.
Ví dụ sổ kế toán cuối năm thể hiện tồn kho 3 tỷ đồng, nhưng kiểm kê thực tế chỉ còn 1,5 tỷ đồng.
Khoản chênh 1,5 tỷ phải được giải thích:
ĐÃ BÁN NHƯNG CHƯA XUẤT KHO? → ĐÃ BÁN NHƯNG CHƯA LẬP HÓA ĐƠN? → HÀNG BỊ MẤT? → HƯ HỎNG? → XUẤT DÙNG NỘI BỘ? → CHUYỂN KHO NHƯNG CHƯA HẠCH TOÁN? → SAI SỔ TỪ KỲ TRƯỚC?
⚠️ Nếu hàng thực tế đã bán nhưng doanh nghiệp vẫn để tồn kho trên sổ và chưa phản ánh doanh thu/hóa đơn theo quy định, vấn đề có thể liên quan trực tiếp đến doanh thu và nghĩa vụ thuế.
🧾 3. HÀNG ĐÃ BÁN NHƯNG VẪN CÒN TRÊN SỔ – RỦI RO KHÔNG CHỈ NẰM Ở KHO
Giả sử doanh nghiệp đã giao hàng cho khách nhưng kế toán chưa ghi giảm hàng tồn kho và chưa ghi nhận đầy đủ nghiệp vụ bán hàng.
Khi cơ quan thuế hoặc doanh nghiệp tự đối chiếu:
HỢP ĐỒNG → PHIẾU GIAO HÀNG → DỮ LIỆU VẬN CHUYỂN → HÓA ĐƠN → THANH TOÁN → SỔ KHO
có thể xuất hiện chênh lệch.
📌 Nếu giao dịch thuộc trường hợp phải lập hóa đơn mà doanh nghiệp không lập đúng quy định, ngoài việc phải rà soát doanh thu và thuế liên quan, doanh nghiệp còn có thể đối mặt với xử lý vi phạm về hóa đơn tùy tính chất, thời điểm và hành vi cụ thể.
📈 4. TỒN KHO SAI CÓ THỂ LÀM GIÁ VỐN SAI
Công thức cơ bản:
TỒN ĐẦU KỲ + MUA/NHẬP TRONG KỲ – TỒN CUỐI KỲ = GIÁ TRỊ HÀNG XUẤT THEO PHƯƠNG PHÁP ÁP DỤNG
Nếu tồn kho cuối kỳ bị ghi nhận sai, giá vốn hàng bán có thể bị ảnh hưởng.
Ví dụ hàng thực tế còn 1 tỷ đồng nhưng sổ chỉ phản ánh 600 triệu đồng. Nếu nguyên nhân là hàng đã bị đưa vào giá vốn không đúng, chi phí kỳ đó có thể bị ghi nhận cao hơn thực tế.
Khi đó có thể xuất hiện chuỗi:
GIÁ VỐN TĂNG → LỢI NHUẬN GIẢM → THU NHẬP CHỊU THUẾ CÓ THỂ GIẢM → THUẾ TNDN CÓ NGUY CƠ BỊ XÁC ĐỊNH THIẾU.
👉 Vì vậy, chênh lệch kho có thể chuyển thành rủi ro thuế TNDN nếu nó làm sai chi phí được tính vào kỳ.
💰 5. KHO THỰC TẾ CÓ HÀNG NHƯNG SỔ KHÔNG CÓ – CŨNG KHÔNG AN TOÀN
Trường hợp này thường khiến doanh nghiệp đặt câu hỏi: Hàng này từ đâu ra?
Có thể do:
Mua hàng chưa hạch toán → nhập kho thiếu phiếu → hàng của khách gửi giữ hộ → hàng nhận gia công → hàng mượn → hàng mua không có hồ sơ đầy đủ → ghi sai mã kho.
⚠️ Không phải hàng đang nằm trong kho đều là hàng tồn kho thuộc sở hữu của doanh nghiệp.
Do đó, kế toán phải phân biệt:
HÀNG CỦA DOANH NGHIỆP ≠ HÀNG GIỮ HỘ ≠ HÀNG NHẬN GIA CÔNG ≠ HÀNG KÝ GỬI ≠ HÀNG MƯỢN
và phải có hồ sơ chứng minh tương ứng.
📄 6. HÀNG MUA VÀO NHƯNG THIẾU HÓA ĐƠN, CHỨNG TỪ – RỦI RO CẦN RÀ SOÁT
Nếu kho thực tế có lượng hàng lớn nhưng kế toán không xác định được nguồn mua, hợp đồng, chứng từ giao nhận, hóa đơn hoặc hồ sơ hợp pháp liên quan, doanh nghiệp sẽ gặp khó khăn khi chứng minh nguồn hình thành hàng tồn kho và giá trị ghi nhận.
Đến khi hàng được bán, vấn đề tiếp tục ảnh hưởng đến giá vốn và hồ sơ chi phí.
👉 Một chuỗi hồ sơ mua hàng nên có khả năng giải thích:
MUA TỪ AI → MUA HÀNG GÌ → GIÁ BAO NHIÊU → NHẬN KHI NÀO → HÓA ĐƠN/CHỨNG TỪ NÀO → THANH TOÁN RA SAO → NHẬP KHO Ở ĐÂU.
🗑️ 7. HÀNG HƯ HỎNG, MẤT MÁT, HẾT HẠN – KHÔNG NÊN TỰ XÓA KHỎI SỔ
Một nguyên nhân phổ biến khiến tồn kho thực tế thấp hơn sổ là hàng hư hỏng, mất mát, hết hạn hoặc phải tiêu hủy nhưng kế toán chưa xử lý.
Doanh nghiệp không nên chỉ thực hiện:
GIẢM TỒN KHO → ĐƯA VÀO CHI PHÍ
mà không có hồ sơ.
📋 Tùy trường hợp, doanh nghiệp cần có các tài liệu phù hợp như biên bản kiểm kê, xác định nguyên nhân, quyết định xử lý, hồ sơ xác định trách nhiệm bồi thường, hồ sơ tiêu hủy và chứng từ liên quan.
Đối với mục đích thuế TNDN, khoản tổn thất có được tính vào chi phí được trừ hay không còn phải xem xét điều kiện của pháp luật thuế áp dụng cho từng trường hợp.
🏭 8. DOANH NGHIỆP SẢN XUẤT CẦN KIỂM TRA THÊM ĐỊNH MỨC VÀ SẢN PHẨM DỞ DANG
Đối với doanh nghiệp sản xuất, chênh lệch kho phức tạp hơn doanh nghiệp thương mại vì còn có:
NGUYÊN VẬT LIỆU → SẢN PHẨM DỞ DANG → THÀNH PHẨM → PHẾ LIỆU → HAO HỤT
Nếu lượng nguyên vật liệu xuất dùng rất lớn nhưng sản lượng thành phẩm thấp bất thường, kế toán cần kiểm tra định mức, hao hụt, phế phẩm và quy trình sản xuất thực tế.
📊 Việc phân bổ chi phí sản xuất không hợp lý cũng có thể khiến giá trị hàng tồn kho và giá vốn bị sai.
🚚 9. HÀNG ĐANG ĐI ĐƯỜNG, HÀNG GỬI BÁN, HÀNG Ở KHO BÊN THỨ BA CŨNG PHẢI ĐƯỢC ĐỐI CHIẾU
Không nhìn thấy hàng trong kho công ty không có nghĩa hàng đã mất.
Hàng có thể đang:
VẬN CHUYỂN → GỬI ĐẠI LÝ → GỬI BÁN → LƯU TẠI KHO ĐƠN VỊ LOGISTICS → CHỜ THÔNG QUAN → CHUYỂN GIỮA CÁC KHO
Doanh nghiệp cần có chứng từ để chứng minh hàng đang ở đâu, thuộc quyền sở hữu của ai và trạng thái giao dịch hiện tại.
👉 Đây là lý do kiểm kê cuối kỳ không nên chỉ đếm hàng tại một kho vật lý.
🔎 10. CƠ QUAN THUẾ CÓ THỂ ĐỐI CHIẾU NHỮNG DỮ LIỆU NÀO?
Khi cần xác minh số liệu, các hồ sơ và dữ liệu liên quan có thể được đối chiếu như:
HÓA ĐƠN MUA VÀO → HÓA ĐƠN BÁN RA → SỔ NHẬP XUẤT TỒN → PHIẾU KHO → HỢP ĐỒNG → GIAO NHẬN → THANH TOÁN → SỔ KẾ TOÁN → TỜ KHAI THUẾ
Với doanh nghiệp xuất nhập khẩu còn có thể liên quan đến tờ khai hải quan và hồ sơ logistics.
🚨 Vì vậy, việc chỉ điều chỉnh số trên phần mềm để tồn kho “đẹp” hơn mà không xử lý nguyên nhân và hồ sơ gốc có thể tạo thêm chênh lệch ở nguồn dữ liệu khác.
⚠️ 11. TỒN KHO LỚN NHIỀU NĂM CŨNG NÊN ĐƯỢC KIỂM TRA
Tồn kho lớn không đồng nghĩa doanh nghiệp vi phạm thuế. Nhiều ngành có chu kỳ kinh doanh dài hoặc cần dự trữ lượng hàng lớn.
Tuy nhiên, nếu một mặt hàng tồn nhiều năm mà không phát sinh xuất bán, không kiểm kê được, không xác định được vị trí hoặc giá trị trên sổ không còn phù hợp với tình trạng thực tế, kế toán cần rà soát.
📌 Câu hỏi quan trọng không phải:
“TỒN KHO LỚN CÓ BỊ THUẾ PHẠT KHÔNG?”
mà là:
“DOANH NGHIỆP CÓ CHỨNG MINH ĐƯỢC SỐ TỒN KHO NÀY THỰC SỰ TỒN TẠI VÀ ĐƯỢC GHI NHẬN ĐÚNG KHÔNG?”
📝 12. PHÁT HIỆN LỆCH KHO – TUYỆT ĐỐI KHÔNG TỰ TẠO CHỨNG TỪ ĐỂ CÂN SỐ
Nếu kiểm kê phát hiện chênh lệch, doanh nghiệp nên thực hiện:
KIỂM KÊ → LẬP BIÊN BẢN → XÁC ĐỊNH CHÊNH LỆCH → TÌM NGUYÊN NHÂN → XÁC ĐỊNH TRÁCH NHIỆM → KIỂM TRA ẢNH HƯỞNG KẾ TOÁN/THUẾ → LẬP HỒ SƠ XỬ LÝ → HẠCH TOÁN ĐIỀU CHỈNH
❌ Không nên tạo phiếu nhập hoặc phiếu xuất khống chỉ để làm cho sổ = thực tế.
Bởi số liệu có thể cân trở lại nhưng doanh nghiệp lại tạo ra chứng từ không phản ánh đúng giao dịch.
🚨 5 TRƯỜNG HỢP CẦN ƯU TIÊN KIỂM TRA
❌ Sổ còn hàng nhưng kiểm kê thực tế không có;
❌ Kho có hàng nhưng không xác định được nguồn hình thành;
❌ Hàng đã bán nhưng sổ vẫn còn tồn;
❌ Hàng hư hỏng, mất mát nhưng chưa có hồ sơ xử lý;
❌ Tồn kho và giá vốn biến động bất thường so với doanh thu.
✅ QUY TRÌNH ĐỐI CHIẾU TỒN KHO DOANH NGHIỆP NÊN ÁP DỤNG
① KIỂM KÊ THỰC TẾ → ② ĐỐI CHIẾU SỔ KHO → ③ ĐỐI CHIẾU SỔ KẾ TOÁN → ④ KIỂM TRA HÓA ĐƠN MUA – BÁN → ⑤ KIỂM TRA GIAO NHẬN → ⑥ KIỂM TRA HÀNG Ở BÊN THỨ BA → ⑦ XÁC ĐỊNH CHÊNH LỆCH → ⑧ LẬP HỒ SƠ XỬ LÝ → ⑨ HẠCH TOÁN → ⑩ KIỂM TRA ẢNH HƯỞNG THUẾ.
👉 Điểm cần nhớ: Hàng tồn kho trên sổ khác thực tế không tự động đồng nghĩa doanh nghiệp bị truy thu thuế. Rủi ro phụ thuộc vào nguyên nhân tạo ra chênh lệch. Nhưng nếu nguyên nhân liên quan đến doanh thu chưa ghi nhận, hàng bán chưa lập hóa đơn, giá vốn ghi sai, hàng không rõ nguồn hình thành hoặc tổn thất thiếu hồ sơ thì vấn đề có thể ảnh hưởng trực tiếp đến nghĩa vụ thuế.
Một hệ thống kho tốt cần đối chiếu được xuyên suốt:
HÓA ĐƠN/CHỨNG TỪ MUA → NHẬP KHO → TỒN KHO → XUẤT KHO → BÁN HÀNG → HÓA ĐƠN ĐẦU RA → GIÁ VỐN → SỔ KẾ TOÁN → KÊ KHAI THUẾ.
🏠 DỊCH VỤ KÊ KHAI THUẾ BẢO MINH CHÂU
📍 139/4 Tân Sơn Nhì, Phường Tân Sơn Nhì, TP.HCM
☎️ Hotline: 0901.855.929
🌐 bmcdoanhnghiep.vn
#BaoMinhChau #DichVuKeKhaiThue #HangTonKho #LechTonKho #KiemKeHangTonKho #KeToanKho #KeToanDoanhNghiep #KeToanThue #ThueTNDN #GiaVonHangBan #HoaDonDienTu #QuyetToanThue #RuiRoThue
đánh giá (0 đánh giá)